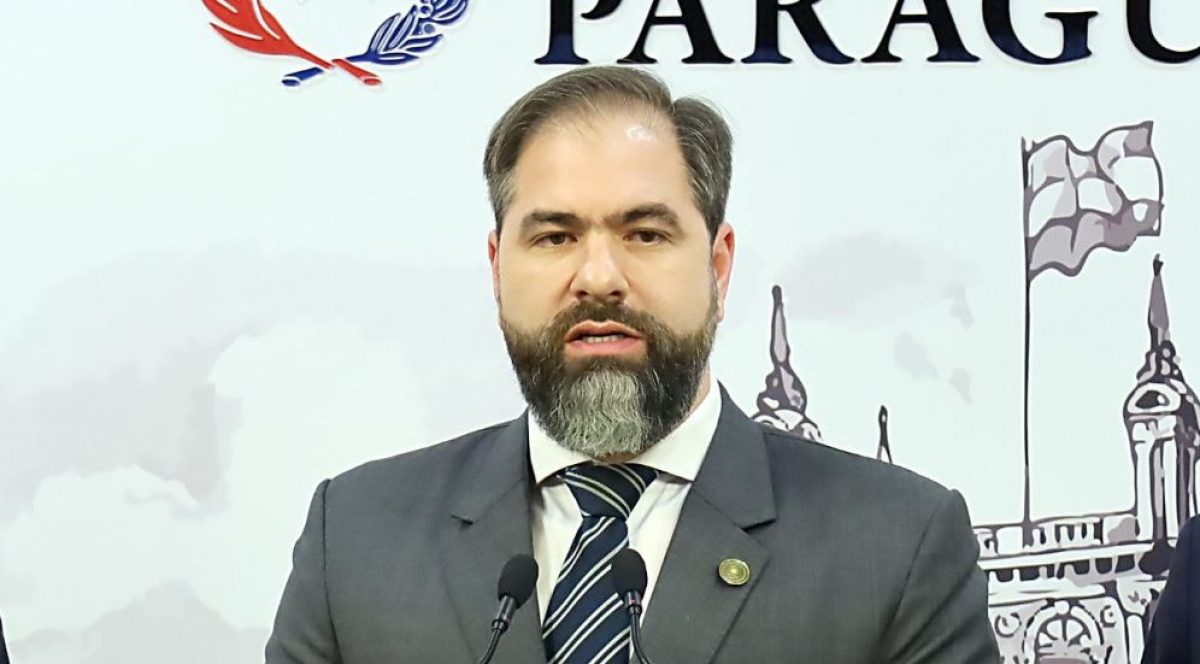

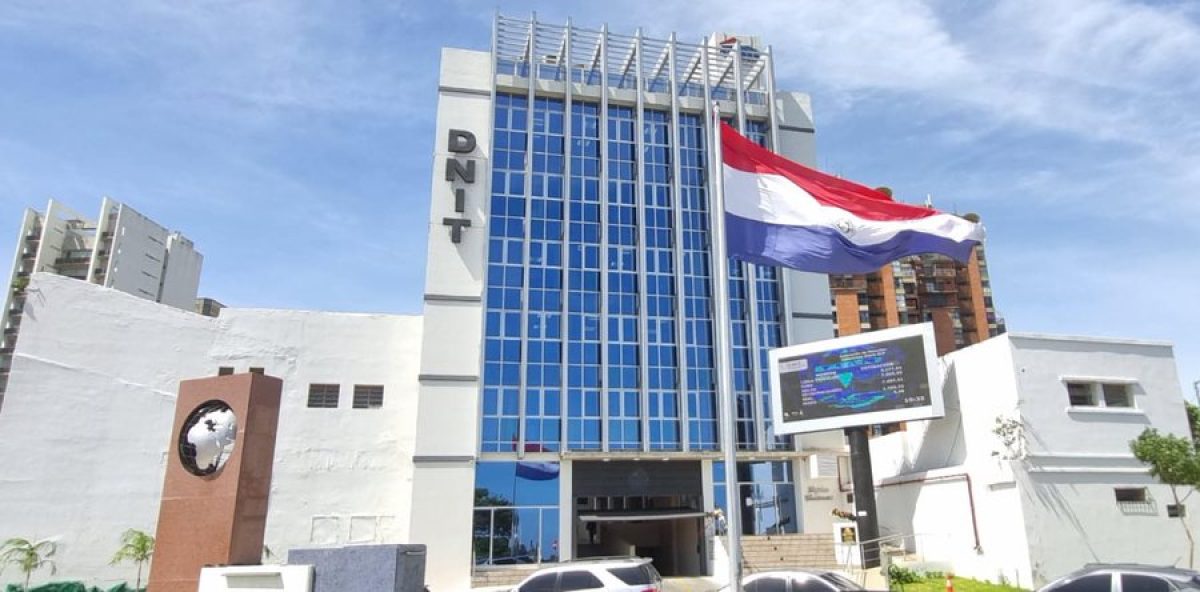
El anuncio se produjo luego de una reunión entre el presidente de la República, Pedro Alliana, y el director de la DNIT, Óscar Orué, en la que se analizaron los efectos de la falta de acceso a los recursos depositados en la entidad bancaria. Las disposiciones apuntan tanto a personas físicas como a empresas que hayan visto comprometida su capacidad de pago como consecuencia del procedimiento de resolución bancaria.
Una de las principales medidas consiste en modificar el calendario de vencimientos tributarios para otorgar más tiempo a los afectados. De esta manera, los contribuyentes podrán regularizar sus obligaciones una vez que recuperen la disponibilidad de los fondos necesarios, sin quedar sujetos a los plazos ordinarios que no pudieron cumplir por circunstancias ajenas a su voluntad.
La DNIT también contempla la posibilidad de eliminar multas por contravención, recargos por mora e intereses generados directamente por las dificultades ocasionadas por la crisis bancaria. Sin embargo, el beneficio no será automático: los interesados deberán presentar una solicitud ante la administración tributaria y ajustarse a los mecanismos que serán establecidos en la reglamentación correspondiente.
Otro aspecto de las medidas busca evitar que la situación financiera de los contribuyentes paralice sus actividades comerciales. Para ello, la institución prevé habilitar mecanismos de atención diferenciada para gestionar el Certificado de Cumplimiento Tributario (CCT) y facilitar la habilitación de timbrados, documentos indispensables para la emisión de facturas y la continuidad de las operaciones comerciales.
La disposición resulta particularmente relevante para los negocios que, pese a mantener sus compromisos comerciales y obligaciones con proveedores y trabajadores, enfrentan dificultades para operar normalmente debido a la inmovilización temporal de sus recursos. La intención es evitar que el impacto de la crisis bancaria se extienda a otras áreas de la economía mediante obstáculos administrativos que agraven los problemas de liquidez.
No obstante, las facilidades anunciadas todavía requieren definiciones. La DNIT debe establecer las nuevas fechas de vencimiento, los requisitos para solicitar las exoneraciones y los canales de atención para los contribuyentes alcanzados. Hasta que se publiquen las disposiciones específicas, las medidas permanecen en etapa de implementación.