
Durante una conferencia de prensa, el agente fiscal señaló que uno de los principales elementos detectados fue el otorgamiento de créditos millonarios bajo condiciones que no serían habituales en el mercado financiero. Mencionó préstamos concedidos a sola firma, incluso por montos superiores a USD 10 millones, cuyos fondos posteriormente eran utilizados para cancelar otras deudas o cubrir sobregiros.
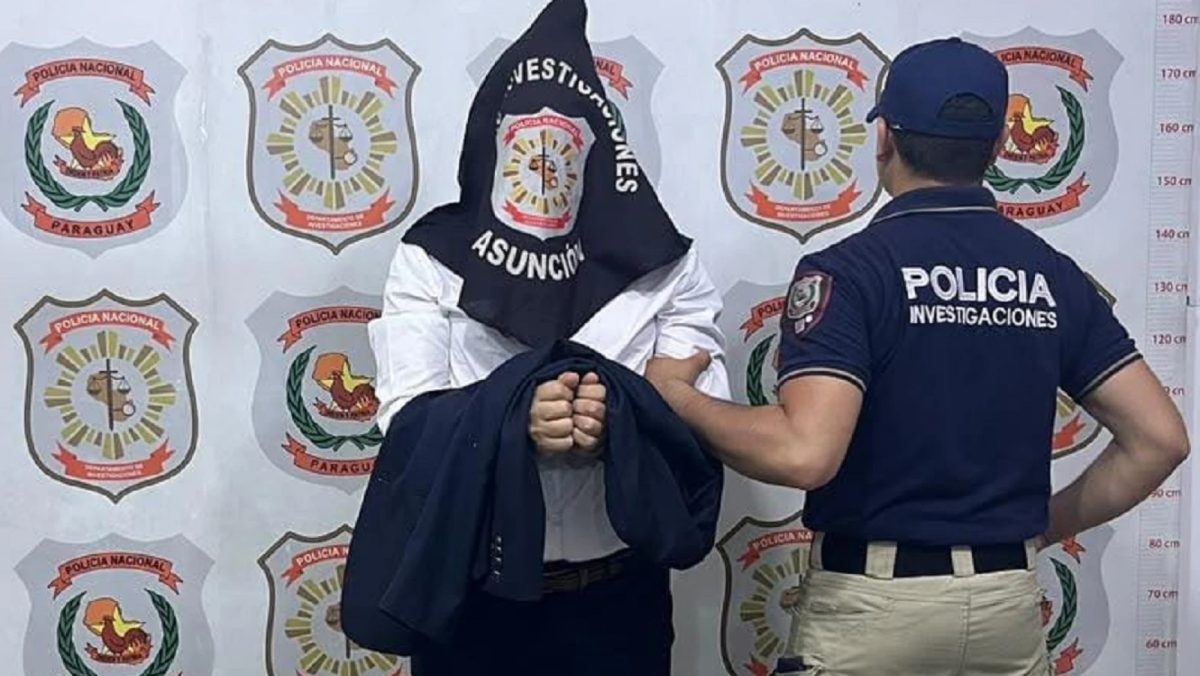
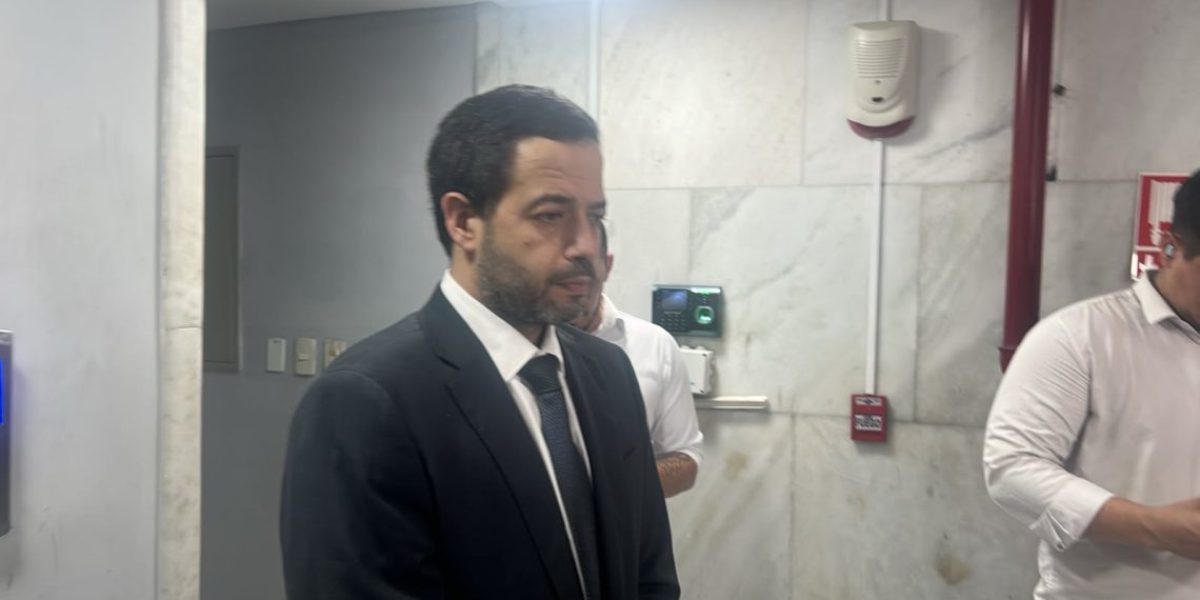
Cabrera explicó que la Fiscalía solicitó la prisión preventiva de Federico Miguel Vázquez Villasanti debido a que, según el análisis de la documentación, sería quien ejercía el dominio sobre la estructura de empresas vinculadas y ocupaba una posición central dentro del esquema investigado.
En ese sentido, sostuvo que su permanencia en libertad podría representar un riesgo de obstrucción a la investigación, considerando que todavía se encuentran en una etapa inicial de recolección de evidencias y que el procesado tendría capacidad de incidir sobre otras estructuras empresariales.
En cambio, para los otros integrantes del directorio y el síndico, el Ministerio Público solicitó medidas menos gravosas, como el arresto domiciliario con tobillera electrónica. El fiscal indicó que la decisión responde a un análisis individualizado de los peligros procesales, principalmente el riesgo de fuga y de obstrucción de la investigación.
Otro de los puntos abordados fue la imputación por tentativa de estafa. Cabrera explicó que la hipótesis fiscal apunta a que se habrían presentado declaraciones falsas ante la Superintendencia de Bancos, con el propósito de inducir a error al organismo supervisor y evitar que adoptara medidas de control o reclamara determinadas cuestiones patrimoniales.
El agente fiscal señaló que se trataría de una modalidad de estafa de aseguramiento, mediante la cual supuestamente se buscaba evadir los controles y garantizar el resultado de otras conductas investigadas.
Asimismo, aclaró que la imputación por violación de la obligación de llevar libros de comercio no se refiere necesariamente a la inexistencia de registros contables, sino a la presunta inclusión de información falsa en los balances, de manera que no pudiera conocerse la verdadera situación patrimonial de las empresas.
Cabrera remarcó que todas estas calificaciones son provisionales y responden a la hipótesis del Ministerio Público, que deberá ser sustentada con las evidencias reunidas durante el proceso investigativo.